



#Welche Business-Kreditkarte passt zu dir?
Das hängt davon ab, wie oft du beruflich reist und ob du eine echte Kreditlinie brauchst. Viele Selbstständige fahren gut mit einer Amex als Hauptkarte und einer Mastercard mit niedrigem Auslandsentgelt daneben. Nicht jedes Geschäft im Ausland akzeptiert American Express.
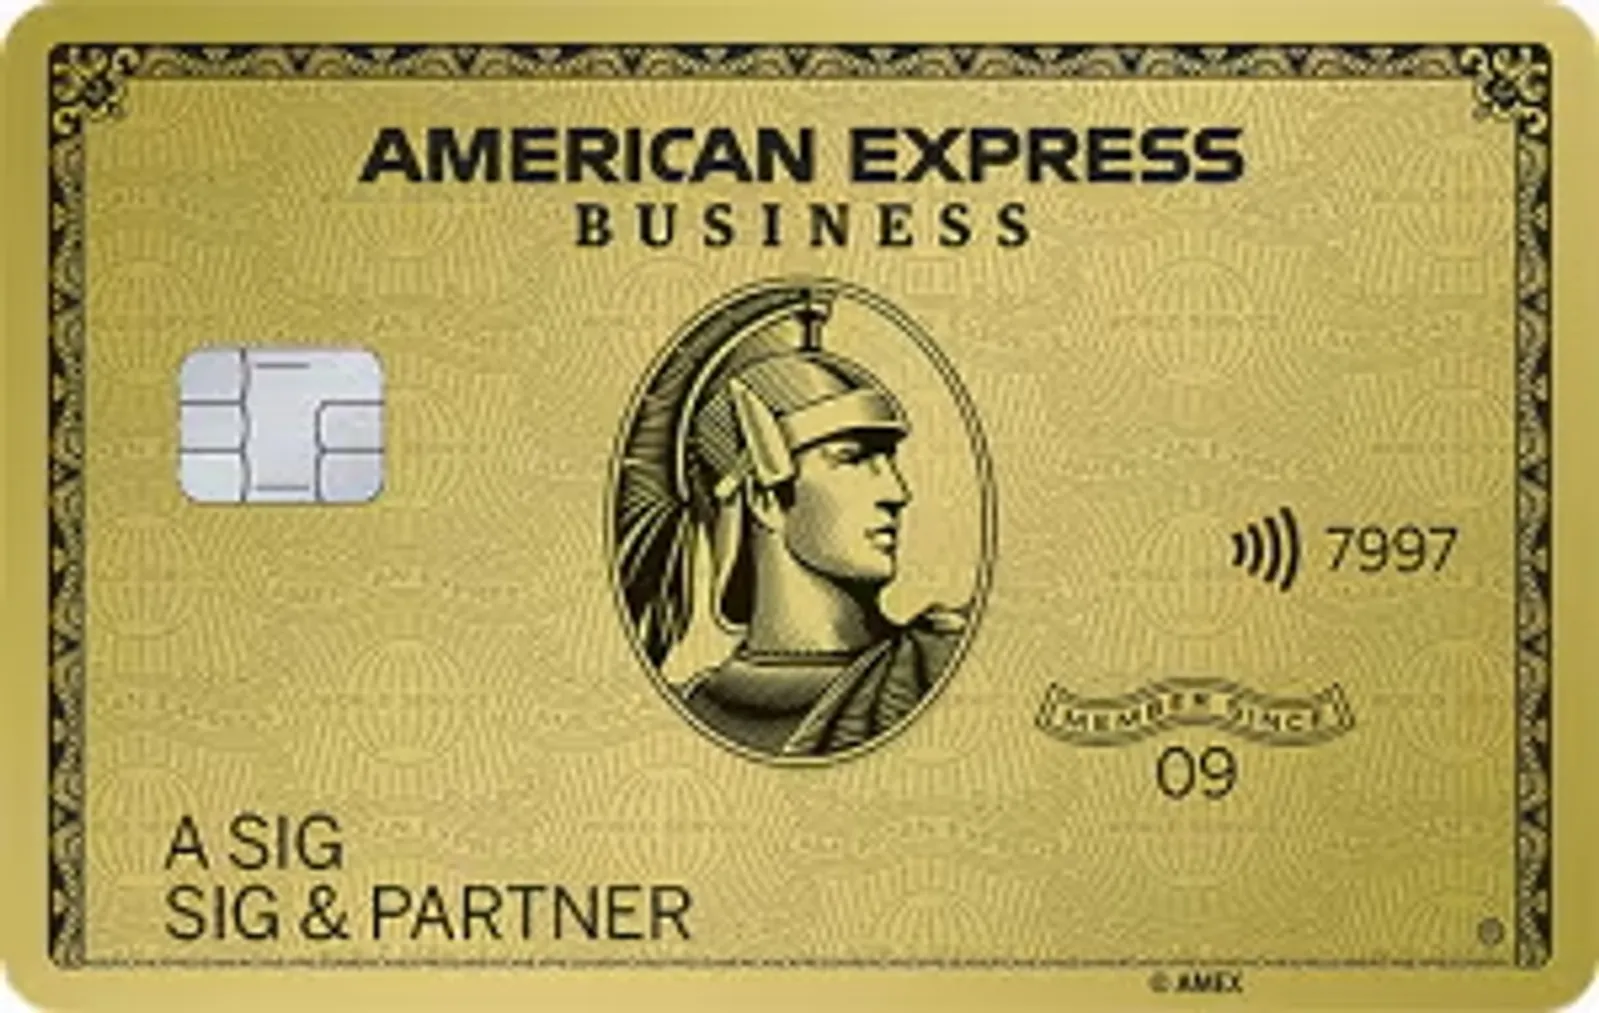
Punkte, Reiseschutz und langes Zahlungsziel, ab dem zweiten Jahr für 175 €: American Express Business Gold
Mastercard mit 1 % Auslandsentgelt und Versicherungspaket für 65 €: HVB Mastercard Corporate Card Gold
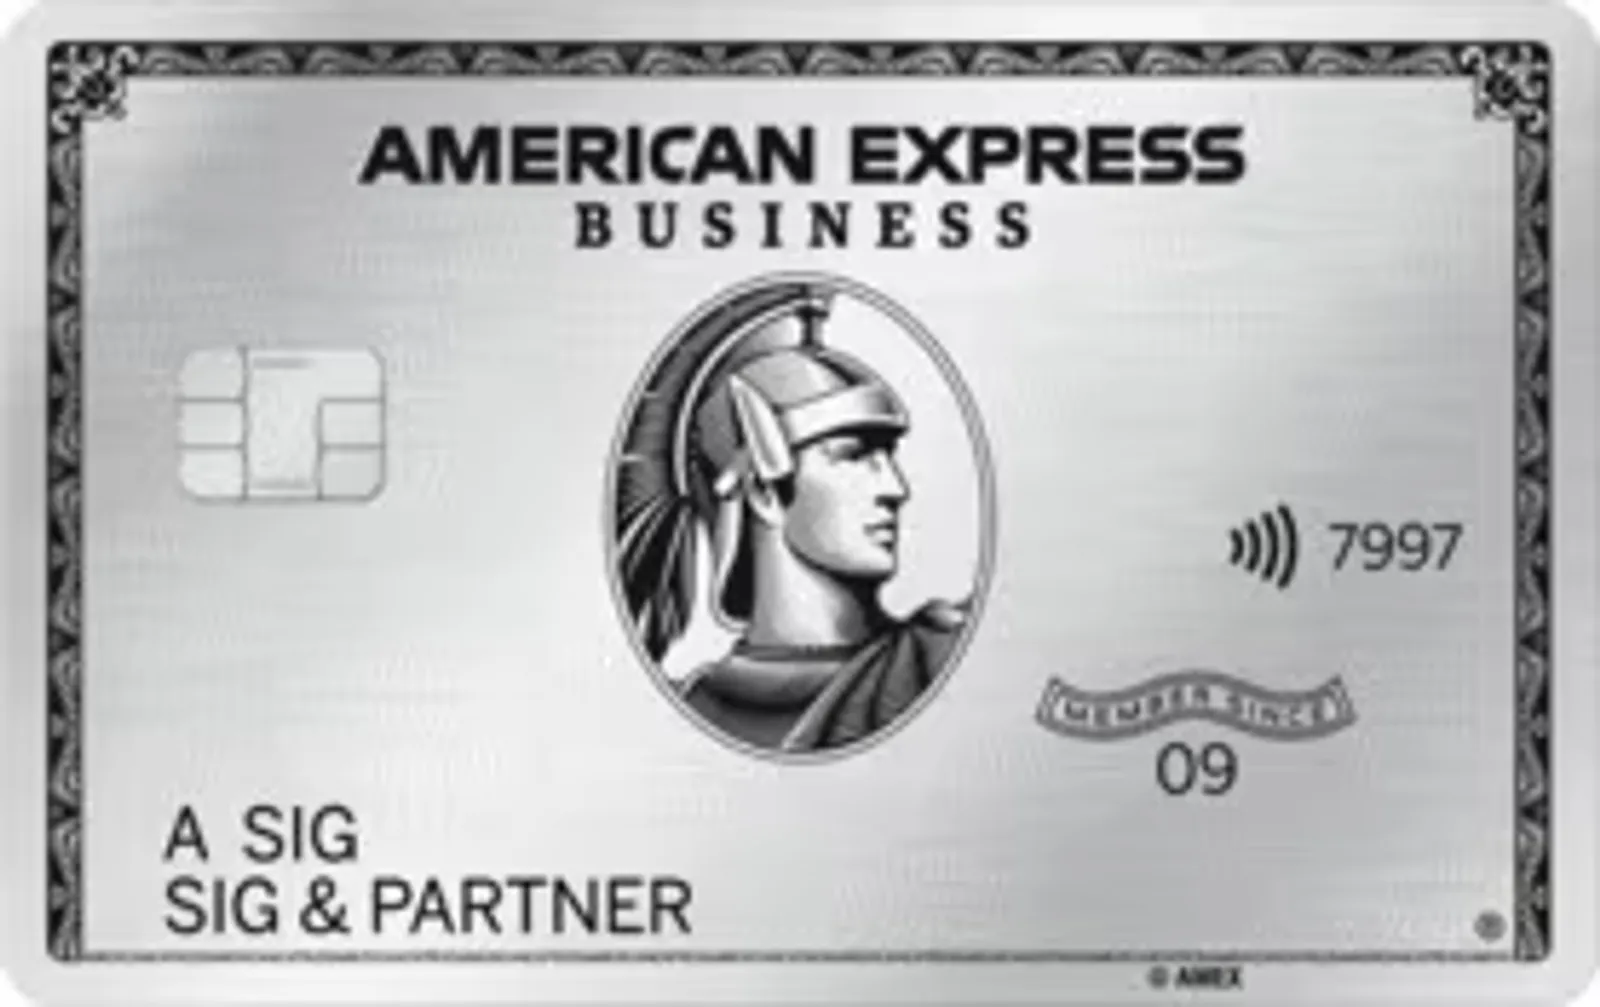
Lounges, Hotelstatus und der umfangreichste Reiseschutz für 850 €: American Express Business Platinum
Firmenkreditkarte ohne Extras für 20 € im Jahr: HVB Mastercard Corporate Card Classic
Ohne Grundgebühr, dafür als Debitkarte: Tide Card Mastercard im LITE-Tarif
#Charge-, Kredit- oder Debitkarte: Was heißt das für Liquidität und Mietwagen?
Die beiden Amex-Karten sind Charge-Karten: Die Monatsabrechnung zahlst du komplett, Teilzahlung und Sollzins gibt es nicht. Mit bis zu 50 Tagen Zahlungsziel bei der Gold, auf Antrag, oder bis zu 58 Tagen bei der Platinum finanzierst du Reisekosten vor, bis dein Kunde bezahlt hat. Die HVB-Firmenkreditkarten arbeiten mit einem Rahmen, den die Bank im Vertrag mit deinem Unternehmen festlegt. Tide, Qonto und die HVB-Debitkarte buchen dagegen sofort vom Geschäftskonto ab. Für die Kaution am Mietwagenschalter nimmst du besser eine Kredit- oder Charge-Karte, denn Debitkarten werden dort oft abgelehnt.
#Was kostet eine Business-Kreditkarte im Ausland?
Neben der Jahresgebühr entscheidet auf Reisen das Entgelt, das auf jede Zahlung in Fremdwährung aufgeschlagen wird. Ein Prozentpunkt mehr auf jede Hotel- und Restaurantrechnung summiert sich über ein Geschäftsjahr schnell. Am Terminal zahlst du immer in Landeswährung. Wählst du Euro, rechnet der Händler mit seinem eigenen Kurs, und das kostet meist mehr als das Entgelt deiner Karte.
HVB Corporate Card Gold und Classic: 1 % auf Fremdwährung, Bargeld 2 %, mindestens 5 €
HVB-Debitkarte: 1 % auf Fremdwährung, an UniCredit-Automaten in Europa kostenlos, sonst 2,50 €
Tide im LITE-Tarif: 1 % auf Fremdwährung, Bargeld 2 € pro Abhebung
Amex Business Gold und Platinum: 2 % auf Fremdwährung, Bargeld 4 %
Qonto mit der Standardkarte One: 2 % außerhalb der Eurozone, 2 € pro Abhebung
#Welche Versicherungen haben Business-Kreditkarten?
Echten Reiseschutz bringen nur drei Karten mit. Zur Amex Business Gold gehören eine Auslandsreise-Krankenversicherung für Reisen bis 62 Tage, Reiserücktritt, Gepäck, Flugverspätung und eine Mietwagen-Vollkasko bis 75.000 € mit 200 € Selbstbeteiligung. Die Business Platinum geht weiter, etwa mit Reiserücktritt bis 6.000 € pro Person und einer Privathaftpflicht auf Reisen. Bei beiden Amex-Karten setzen fast alle Policen voraus, dass du die Reise oder den Mietwagen mit der Karte bezahlt hast. Die HVB Corporate Card Gold deckt Krankheitskosten auf Reisen, Reiseabbruch und Unfälle in Verkehrsmitteln auch ohne Karteneinsatz, hat aber keine Mietwagen-Vollkasko. Ohne Reiseschutz kommen die HVB Classic, die HVB-Debitkarte, Tide und Qonto mit der Standardkarte.
#Punkte und Guthaben: Wann rechnet sich die Jahresgebühr?
Beide Amex-Karten sammeln Membership-Rewards-Punkte, einen pro Euro Umsatz und mit der Turbo-Option anderthalb. Die Business Gold legt 100 € Dell-Guthaben im Jahr dazu, aufgeteilt in zwei Hälften zu 50 €, die jeweils nach einem Halbjahr verfallen. Die Business Platinum bündelt Guthaben, die zusammen über ihrer Gebühr liegen. Dazu gehören 200 € Reiseguthaben im Amex-Reiseportal, 200 € für SIXT ride, 240 € für das Auto-Abo SIXT+, je 300 € für eBuero und Office Club sowie 200 € für Dell. Die meisten verfallen monatlich oder halbjährlich. Zähl deshalb nur die Guthaben, die du ohnehin genutzt hättest.


