


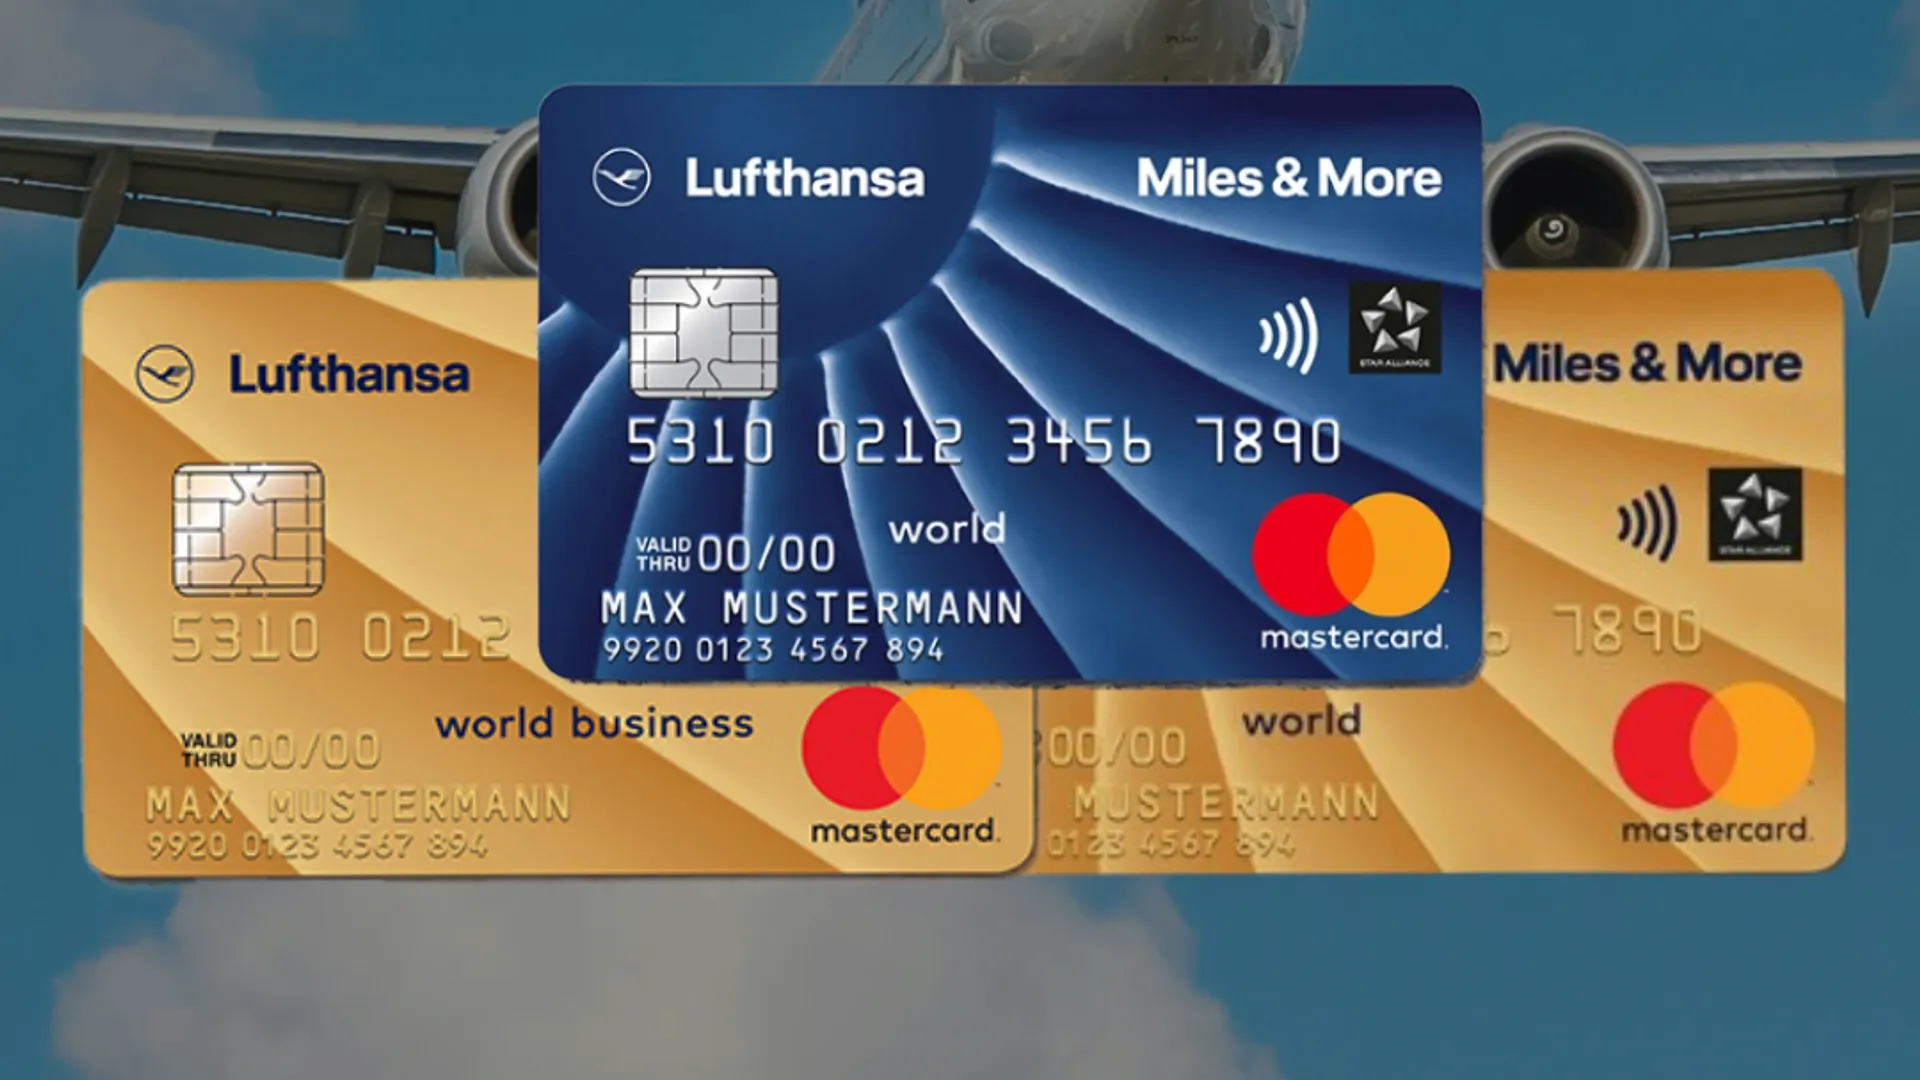

Die Miles and More Kreditkarte hat den größten Umbruch ihrer Geschichte hinter sich. Mit über 38 Millionen Mitgliedern ist Miles & More Europas größtes Vielfliegerprogramm. Seit dem 01.10.2025 ist die Deutsche Bank neuer Herausgeber der Miles-&-More-Kreditkarten, die DKB-Karten wurden bis spätestens 30.04.2026 gekündigt. Dazu hat das veränderte Vielfliegerprogramm Prämienflüge um bis zu 43% verteuert.
#Überblick der Miles and More Kreditkarte und Modelle
Das Miles & More Kreditkartenprogramm besteht aus drei Hauptvarianten, die sich in Preis, Leistung und Zielgruppe deutlich unterscheiden. Herausgeber ist seit dem 01.10.2025 die Deutsche Bank. Alle Karten sind Mastercard-Kreditkarten mit weltweit über 100 Millionen Akzeptanzstellen.
#Die Blue Card – Einstieg mit Meilenschutz
Die Miles & More Blue Card für 66€ Jahresgebühr (5,50€ monatlich) ist die Einsteigervariante. Sie sammelt 1 Meile pro 2€ Umsatz und bietet keine Reiseversicherungen. Dafür schützt sie deine Meilen unbegrenzt vor dem Verfall. Was die Karte sonst kostet und bringt, zeigt unsere detaillierte Analyse der Blue Card Erfahrungen.
#MyFlex Credit Card — die kostenlose Einstiegskarte (neu seit 2025)
Mit dem Wechsel zur Deutschen Bank kam mit der MyFlex Credit Card erstmals eine echte kostenlose Miles-&-More-Kreditkarte auf den Markt. Sie sammelt wie alle Standard-Karten 1 Meile pro 2 € Umsatz, hat aber drei harte Einschränkungen: kein Versicherungspaket, kein Schutz vor Meilenverfall (Meilen verfallen nach 36 Monaten ohne Statusschutz) und die automatische Lastschrift kann nur 10–50 % der Monatsabrechnung abbuchen — den Rest muss man aktiv überweisen oder verzinst raten (Teilzahlungsfunktion). Für Wenig-Nutzer und Studenten ist sie damit erstmals eine sinnvolle Option, wenn man jeden Monat manuell den vollen Betrag begleicht. Wer regelmäßig Meilen sammeln will, fährt mit Blue (66 €) wegen des Meilenschutzes besser; wer Versicherung braucht, kommt um Gold (138 €) nicht herum.
#Die Gold Card – Premium mit Versicherungspaket
Die Miles & More Gold Card kostet 138€ jährlich (11,50€ monatlich) und bietet neben der gleichen Sammelrate ein umfangreiches Versicherungspaket. Die inkludierten Reiseversicherungen haben einen Gesamtwert von etwa 170-290€ pro Jahr. Der jährliche Meilentausch (25.000 Meilen in 100 Points + 100 Qualifying Points) macht sie für Statusjäger interessant.
#Die Business Gold Card – Doppelte Meilen für Unternehmer
Die Miles & More Business Gold Card (138€/Jahr) ist der Geheimtipp für Selbstständige. Mit 1 Meile pro 1€ Umsatz verdoppelt sie die Sammelrate. Die Jahresgebühr ist als Betriebsausgabe absetzbar, wodurch die effektiven Kosten auf 80-96€ sinken. Wie unser umfassender Business Gold Card Guide zeigt, ist sie bereits ab 15.000€ Jahresumsatz profitabel. Jede Mitarbeiterkarte kostet als Zusatzkarte 11,50€ im Monat.
Wechsel von der DKB-Karte: was für frühere DKB-Kunden galt
Einen automatischen Wechsel auf die Deutsche-Bank-Variante gab es nicht, Bestandskunden mussten einen Neuantrag stellen. Die Kooperation mit der DKB endete zum 30.04.2026, alle DKB-Karten wurden spätestens dann gekündigt. Das Miles-&-More-Konto selbst mit Meilenstand und Status blieb davon unberührt, abgewickelt wurde nur der Kartenvertrag.
#Kartenbanking in der Miles & More App
Bei der Deutschen Bank siehst du deine Kartenumsätze im Kreditkarten-Banking, auch unterwegs in der Miles & More App. Bezahlen kannst du kontaktlos mit der Karte, mit Apple Pay oder mit Google Pay.
#Für wen lohnt sich welcher Kartentyp?
Die Wahl der richtigen Miles & More Kreditkarte hängt stark vom individuellen Nutzungsprofil ab. Hier eine klare Zuordnung:
#Studenten und Young Professionals
Für Studenten ist die Miles & More Kreditkarte in 90% der Fälle nicht rentabel. Bei einem durchschnittlichen Studentenbudget von 867€ monatlich sammeln sie nur 2.988 Meilen jährlich – ein Gegenwert von 36€ bei 66€ Jahresgebühr. Unser Ratgeber für Studenten zeigt bessere Alternativen ohne Jahresgebühr. Aus dem Programm selbst kostet die MyFlex Credit Card nichts, schützt deine Meilen aber nicht vor dem Verfall.
#Vielreisende und Geschäftsreisende
Geschäftsreisende profitieren am meisten von der Business Gold Card. Bei 30.000€ Geschäftsausgaben jährlich sammeln sie 30.000 Meilen – genug für 2 Business Class Flüge innerhalb Europas. Die Steuerersparnis und das Versicherungspaket machen die Karte zur klaren Empfehlung für Selbstständige und Unternehmer.
| Nutzertyp | Empfohlene Karte | Mindest-Jahresumsatz | Erwarteter Nutzen |
|---|---|---|---|
| Student | - | - | - |
| Gelegenheitsnutzer | Blue Card | 10.000€ | Neutral(+-0€) |
| Vielreisender | Gold Card | 14.000€ | Positiv (+100€/Jahr) |
| Selbstständiger | Business Gold | 15.000€ | Sehr positiv (+200€/Jahr) |
Status-Schwellen 2026 und neue Verlängerungspreise
Die offiziellen Status-Schwellen pro Kalenderjahr: Frequent Traveller 650 Points + 325 Qualifying Points, Senator 2.000 Points + 1.000 Qualifying Points, HON Circle 6.000 HON Circle Points. Seit 01.01.2026 gibt es in Interkontinental-First-Class 400 statt 300 Points pro Segment. Die Kreditkarten selbst sammeln keine Status-Points; Gold- und Business-Gold-Inhaber können aber einmal jährlich 25.000 Prämienmeilen in 100 Points + 100 QP umtauschen — das deckt rund 30 % der Frequent-Traveller-Hürde ab. Wer seinen Status nicht im Kalenderjahr schafft, kann ihn 2026 auch kostenpflichtig verlängern: Seit dem 30.10.2025 kostet die Statusverlängerung 80.000 Meilen für Frequent Traveller bzw. 300.000 Meilen für Senator — 50 % mehr als noch ein Jahr zuvor.
#Das revolutionär veränderte Vielfliegerprogramm 2024/2025
Miles & More durchlief 2024 die größte Programmreform seit der Gründung 1993. Das neue Punktesystem mit Points, Qualifying Points und HON Circle Points ersetzt die bisherigen Statusmeilen. Die Statuslaufzeit wurde von zwei Jahren auf nur noch ein Jahr verkürzt, während die Anforderungen deutlich anstiegen.
Seit dem 3. Juni 2025 gilt bei Lufthansa die Flexible Redemption – ein dynamisches Preismodell ähnlich wie Uber Surge Pricing. Die beliebten Meilenschnäppchen fallen weg. Stattdessen orientieren sich die Meilenpreise an den Cash-Ticketpreisen, was zu Erhöhungen von bis zu 43% führt: Business Class von Europa nach Südostasien kostet nun 200.000 statt 140.000 Meilen.
Immerhin wurde ein offizielles Lifetime-Status-Programm eingeführt: Nach 30.000 Qualifying Points erhält man den Frequent Traveller auf Lebenszeit, bei 40.000 Qualifying Points den Senator-Status.
#Vorteile im Alltag und auf Reisen
Die Miles & More Kreditkarte bietet über das reine Meilensammeln hinaus verschiedene Alltagsvorteile, deren Wert oft unterschätzt wird:
#Meilensammlung optimieren
Die Basis-Sammelrate lässt sich durch clevere Nutzung deutlich steigern. Der Miles & More Onlineshop bietet 3-10-fache Multiplikatoren bei über 400 Partnershops. Amazon-Aktionen bringen regelmäßig 5 Meilen pro Euro. Mit Portalnutzung werden aus 15.000€ Jahresumsatz effektiv 22.500 statt nur 7.500 Meilen.
Worldshop: 22% Ersparnis bei Meileneinlösung ab 10€
Avis: bis zu 30% Preisnachlass auf Mietwagen (Gold Card)
Marriott Bonvoy: Silver Elite Status (Gold Card)
Meilentausch: 25.000 Meilen = 100 Points + 100 QP (Gold/Business)
#Versicherungsleistungen im Detail
Nur die Gold und Business Gold Card bieten ein umfangreiches Versicherungspaket. Die detaillierte Analyse der Versicherungsleistungen zeigt einen Gesamtwert von 170-290€ jährlich:
Reiserücktritt: Bis 5.000€ je Reise
Auslandskrankenversicherung: 90 Tage weltweit, Familie inklusive
Mietwagenvollkasko: Bis 75.000€ Deckung
Quarantäne: als Grund für Reiserücktritt und -abbruch mitversichert
Die Gold Card und die Business Gold Card enthalten sechs Reiseversicherungen mit einem Marktwert von rund 170–290 € pro Jahr: Reiserücktritt bis 5.000 € je Reise, Auslandskrankenversicherung ohne Obergrenze für Notfall-Behandlungen (90 Tage pro Reise, weltweit, Familie und Kinder bis 25 mitversichert bei gemeinsamer Reise), Mietwagenvollkasko bis 75.000 €, Reiseabbruch sowie 24h-Assistance. Nicht enthalten sind Gepäckversicherung und Reise-Unfallversicherung — die gibt es nur im optionalen Zusatzpaket für 34,80 €/Jahr. Damit deckt das Standard-Paket die teuersten Risiken (medizinisch, Mietwagen-Eigenanteil) ab, lässt aber Gepäckdiebstahl außen vor. Beim Vergleich mit der Amex Gold (besseres Gepäckpaket, aber 240 € Gebühr) ist das ein entscheidender Punkt.
#Pro und Contra
Wie viel dir die Karten bringen, hängt vor allem davon ab, wie viel du ausgibst und wie oft du mit der Lufthansa Group fliegst:
#Was gegen die Karten spricht
Die Privatkarten sammeln nur eine Meile pro 2 Euro, auf Zahlungen in Fremdwährung fallen 1,95 Prozent an. Seit Juni 2025 richten sich die Meilenpreise für Prämienflüge mit Lufthansa, SWISS und Austrian nach dem Ticketpreis, oft zu deinem Nachteil.
#Was für die Karten spricht
Blue und Gold schützen deine Meilen unbegrenzt vor dem Verfall, die Business-Karten sammeln doppelt so schnell. Die Gold Card bringt dazu Reiserücktritt, Auslandskrankenversicherung und Mietwagenschutz mit.
#Vergleich: Miles & More vs. Amex, Eurowings, Payback & Co.
Im deutschen Kreditkartenmarkt 2025 konkurriert Miles & More mit überraschend starken Alternativen. Die Eurowings Kreditkarte Premium für 99€ jährlich schlägt die offizielle Miles & More Card – mit direktem Meilentransfer, keinen Fremdwährungsgebühren und kostenlosem ersten Jahr bietet sie das beste Preis-Leistungs-Verhältnis für Miles & More Sammler.
Die Payback American Express ist die beste kostenlose Alternative: Zwar beträgt die Sammelrate nur 0,33 Meilen pro Euro, doch regelmäßige Transferboni erhöhen dies. In der Vergangenheit lief eine 25%-Bonus-Aktion (bis Mai 2025, mittlerweile abgelaufen) beim Transfer zu Miles & More, was die effektive Rate auf 0,42 Meilen/€ steigert. Die American Express Gold (240€) und Platinum (720€) lohnen sich wegen der komplizierten 3:1 Transfer-Rate über Payback nicht für reine Meilensammler.
#Konditionen, Gebühren & aktuelle Boni
Die Gebührenstruktur der Miles & More Kreditkarten enthält einige versteckte Kosten, die oft übersehen werden:
#Transparente Kostenaufstellung
Fremdwährungsgebühr: 1,95% bei allen Karten
Bargeldabhebung: 2% (mind. 5€), Gold: 2 kostenlos/Jahr
Partnerkarte: 53€/Jahr (Blue), 95€/Jahr (Gold), bei Business gleiche Preise
Ersatzkarte: kostenlos
Ratenzahlung: 10,05% p.a. Sollzins (Stand Juli 2026)
#Aktuelle Willkommensboni
Die aktuellen Willkommensboni befinden sich auf einem niedrigen Niveau. Der Rekord lag bei 40.000 Meilen für die Business Gold Card im Februar 2023. Bis zum 31.12.2026 gibt es für die Gold Card 4.000 Meilen und 40 Points, für die Blue Card 500 Meilen und 40 Points. Keinen Bonus bekommst du mit Vielfliegerstatus oder wenn du in den letzten 12 Monaten schon eine Karte der Deutschen Bank hattest.
#Step-by-Step: So sicherst du dir den Willkommensbonus
Timing prüfen: Aktuelle Boni vergleichen, sie wechseln mit Aktionen.
Miles & More Nummer bereithalten: Kostenlos auf miles-and-more.com registrieren.
Online-Antrag ausfüllen: Ca. 15 Minuten, SCHUFA-Prüfung erfolgt automatisch.
Legitimation durchführen: Personalausweis bereithalten.
Karte aktivieren: Nach 3-5 Werktagen per Post, PIN folgt separat.
Bonus prüfen: Die Meilen kommen nach der ersten Kreditkartenabrechnung aufs Miles & More Konto.
Kalendererinnerung setzen: Nach 12 Monaten kündigen, falls nicht rentabel.
#Fazit: Abwarten oder zur Konkurrenz wechseln
Der Bankwechsel ist abgeschlossen, die Karte läuft inzwischen bei der Deutschen Bank. Die Verteuerung von Prämienflügen um bis zu 43% stellt ihren Wert aber in Frage. Die Eurowings Kreditkarte Premium für 99€ bietet ein besseres Preis-Leistungs-Verhältnis als die offizielle Miles & More Gold Card für 138€.
Geschäftsreisende und Selbstständige profitieren weiterhin von der Business Gold Card durch Steuervorteile und doppelte Sammelrate. Privatnutzer sollten ehrlich rechnen: Unter 14.000€ Jahresumsatz lohnt sich selbst die Gold Card nicht. Die Blue Card empfehlen wir kaum: Die 66€ im Jahr zahlst du vor allem für den Meilenschutz.
Hast du noch Meilen aus einer gekündigten Karte, behalte sie im Blick: Nach dem Kartenende unterliegen sie wieder dem Verfall. Die ab 3. Juni 2025 geltende Flexible Redemption macht das schnelle Einlösen von Meilen noch wichtiger.
Unsere klare Empfehlung 2026: Eurowings Premium für aktive Meilensammler, Payback Amex für Gelegenheitsnutzer, Business Gold Card nur für Selbstständige. Die Blue Card ist keine Option. Mit einem Neuantrag lohnt es sich, auf einen höheren Willkommensbonus zu warten.


